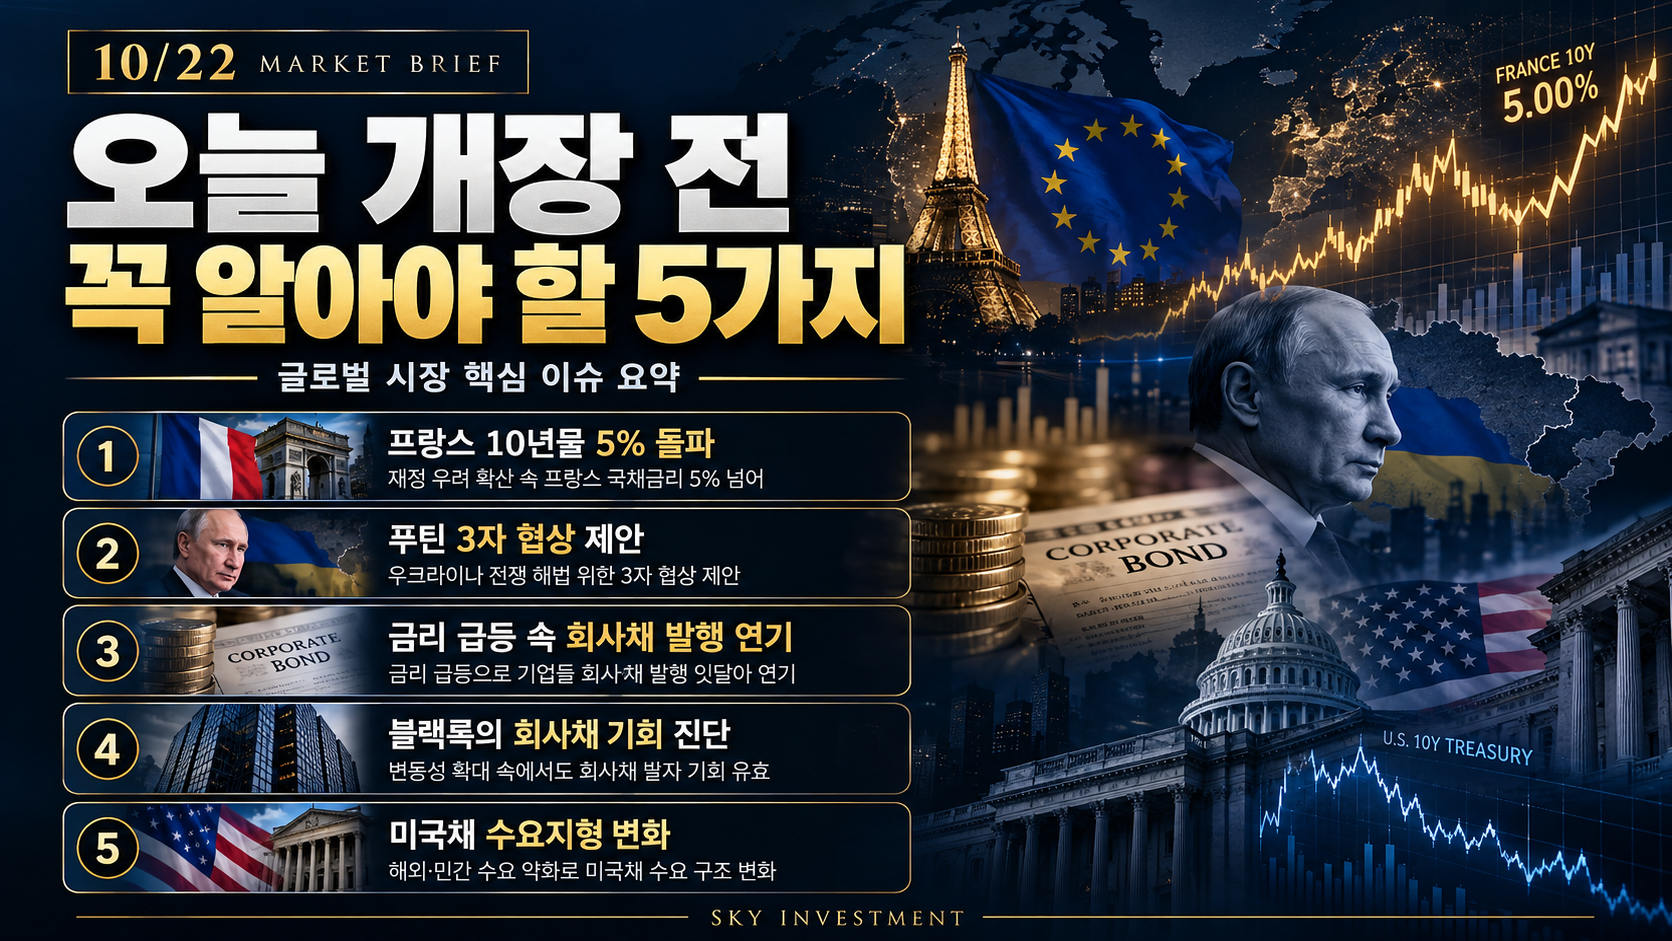
10월 22일 개장 전 핵심은 프랑스 국채금리 급등, 러시아·우크라이나 협상 가능성, 회사채·대출 발행 연기, 크레딧 투자 기회, 그리고 미국채 수요 구조 변화입니다. 제공된 Bloomberg 요약을 기준으로 시장에 중요한 포인트만 정리했습니다.
1. 프랑스 10년물 5% 돌파, 재정 불안 다시 부각
프랑스 10년물 국채금리가 5%를 넘어섰고 독일 국채와의 금리차는 159.4bp로 확대되며 15년 만의 최대 수준에 도달했습니다.
에너지 가격 상승과 재정 우려가 겹친 가운데, 430억유로 규모의 적자 감축 예산이 실제로 의회를 통과할 수 있을지가 시장의 핵심 관심사로 떠올랐습니다. 레스퀴르 장관은 통과 가능성에 자신감을 나타냈지만, 투자자들은 재정 긴축의 정치적 실행 가능성까지 함께 보고 있습니다.
도이체방크의 크리스티안 제빙 CEO는 현재 상황을 즉각적인 부채위기로 보지는 않으면서도 시장에 경종을 울리는 신호라고 평가했습니다. 유로화는 장중 한때 0.2% 하락했습니다.
2. 푸틴, 11월 초 3자 협상 재개 제안
푸틴 대통령은 11월 초 미국과 우크라이나가 포함된 3자 협상 재개 의사를 밝혔고, 미국인 스티븐 허버드도 석방했습니다.
크렘린은 전후 안보 체제에 대한 논의를 언급했지만 우크라이나와 직접 협상에 나서겠다는 신호는 아니라고 선을 그었습니다. 따라서 이번 제안은 지정학적 긴장 완화 기대를 일부 키울 수 있지만, 실질적인 협상 진전으로 이어질지는 불확실합니다.
미국 내에서는 트럼프의 제재 면제 관련 주장에 공화당 상원의원들이 반발하면서 정치적 공방도 커지고 있습니다.
3. 금리 급등에 회사채·레버리지론 발행 연기
이달 들어 미국과 유럽에서 50억달러 이상의 기업 부채 발행이 연기된 것으로 전해졌습니다. 미국 정크본드 발행은 9월 510억달러에서 약 70억달러로 급감했습니다.
- AVI-SPL: 6억9천만달러 레버리지론 철회
- 프레디맥: 4억4천만달러 이상 MBS 발행 연기
- 유럽 서켓: 30억유로 규모 차환 보류
투자자들이 더 높은 보상을 요구하면서 B등급 수익률은 8.39%로 18개월 만의 최고, CCC등급은 15.7%로 4년 만의 최고 수준까지 올라왔습니다. 이는 단순한 금리 상승이 아니라 기업 자금조달 여건 자체가 빠르게 빡빡해지고 있다는 신호로 볼 수 있습니다.
금리가 오를수록 취약한 신용등급 기업의 차환 부담이 커지고, 발행 연기와 스프레드 확대가 다시 신용시장 불안을 키우는 구조가 만들어질 수 있습니다.
4. 블랙록, 회사채에서 선택적 기회 진단
블랙록은 듀레이션 3년 미만, 평균 신용등급 A- 수준의 분산 포트폴리오를 통해 7%가 넘는 수익률 확보 가능성을 제시했습니다.
높은 이자수익이 금리 상승과 스프레드 확대에 따른 가격 손실을 일부 상쇄했고, 유로화 투자등급 회사채 지수도 올해 약 0.5% 하락에 그쳤다는 점을 근거로 들었습니다.
투자등급에서는 유틸리티·통신·에너지 하이브리드채, 하이일드에서는 일부 B등급을 선별적으로 제시했습니다. 핵심은 시장 전체를 사기보다 짧은 듀레이션과 높은 신용도, 충분한 캐리를 조합하는 전략입니다.
5. 미국채 수요 지형 변화, 패스트머니 영향 확대
민간 투자자의 미국 연방정부 부채 보유 비중이 약 70%까지 높아지면서, 외국 공공기관과 연준의 비중 축소를 대신해 헤지펀드 등 이른바 ‘패스트머니’의 영향력이 커지고 있습니다.
블룸버그 이코노믹스는 연준과 외국 기관의 보유 감소가 한때 미국 10년물 기간 프리미엄을 약 105bp 높였다고 추산했습니다.
기업 연기금의 적립률도 2020년 7월 82%에서 2024년 9월 약 114%로 올라 장기국채를 추가로 살 유인이 약해졌습니다. 바클레이스는 이런 수요 변화가 시장이 더 높은 수익률을 요구하는 방향으로 작용할 수 있다고 경고했습니다.
오늘 시장이 봐야 할 핵심 변수
| 변수 | 시장 영향 | 체크 포인트 |
|---|---|---|
| 프랑스 국채 | 유럽 위험회피 확대 가능 | 프랑스-독일 10년물 스프레드 |
| 지정학 협상 | 에너지·유럽 자산 변동성 | 3자 협상 진전 여부 |
| 회사채 시장 | 신용 스프레드 확대 | B·CCC 수익률과 발행 연기 |
| 미국채 수요 | 장기금리 상방 압력 | 민간·외국·연준 수요 비중 |
SKY VIEW
오늘의 핵심은 국채금리 상승이 주식시장만이 아니라 기업 신용시장과 국채 수요 구조까지 동시에 흔들고 있다는 점입니다. 프랑스 국채 스트레스가 유럽 재정 우려를 키우는 가운데 미국과 유럽의 기업들은 실제로 자금조달 시점을 미루고 있습니다.
반면 높은 금리 환경은 우량 회사채 투자자에게는 새로운 캐리 기회를 만들고 있습니다. 따라서 지금은 단순히 ‘금리가 높다’고 보기보다, 어떤 발행자와 어떤 만기에서 위험 대비 보상이 충분한지를 구분하는 것이 중요합니다.
최근 시장 흐름은 시장 관점과 10월 21일 개장 전 시장 브리핑에서도 함께 확인할 수 있습니다.
FAQ
프랑스 10년물 5% 돌파가 왜 중요한가요?
프랑스는 유로존 핵심국이기 때문에 국채금리 급등과 독일물 대비 스프레드 확대가 지속되면 유럽 전체 위험 프리미엄 상승으로 이어질 수 있습니다.
회사채 발행 연기는 어떤 의미인가요?
기업이 현재 금리와 스프레드 수준에서 자금조달 비용을 부담스럽게 느낀다는 뜻입니다. 발행 연기가 길어질수록 차환 부담이 큰 기업에는 신용 리스크가 커질 수 있습니다.
금리 상승기에도 회사채 투자 기회가 있나요?
있을 수 있습니다. 다만 높은 수익률만 보기보다 신용등급, 듀레이션, 현금흐름과 차환 구조를 함께 봐야 합니다. 블랙록이 제시한 접근도 짧은 듀레이션과 높은 신용도를 중심으로 한 선별 전략입니다.
※ 본 글은 사용자가 제공한 Bloomberg 요약을 바탕으로 정리한 정보성 콘텐츠입니다. 투자 권유가 아니며 시장 상황과 전망은 빠르게 변할 수 있습니다. 투자 판단과 책임은 이용자 본인에게 있습니다.